


İşCep: Bankacılık & Finans
4,41.53K Bewertungen
App-Details
- Version
- Variiert je nach Gerät
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 10.000.000+
- Entwickler
- Türkiye İş Bankası A.Ş.
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
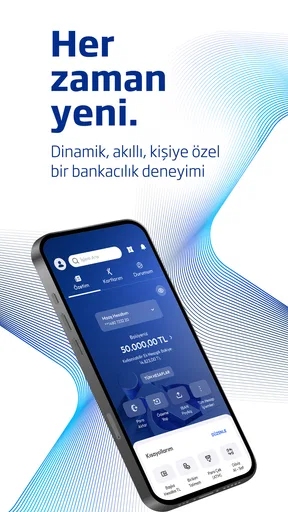
Wer seine Bankgeschäfte, Börsenbeobachtung und Zahlungen möglichst an einem Ort erledigen möchte, sollte sich İşCep genauer ansehen. Ich habe die App als mobile Finanzzentrale betrachtet und dabei nicht nur auf die sichtbaren Funktionen, sondern auch auf die Frage geachtet, wann sie im Alltag wirklich Zeit spart. Mein Eindruck: Für Kundinnen und Kunden der Türkiye İş Bankası A.Ş. ist sie deutlich mehr als eine einfache Banking-App. Sie verbindet klassische Kontoverwaltung mit Krediten, Devisen, Investitionen, Versicherungen und Kreditkartentransaktionen.
Gleichzeitig ist genau diese Breite nicht für alle ein Vorteil. Wer ausschließlich ein übersichtliches Girokonto kontrollieren will oder bereits mit einer anderen Bank zufrieden ist, braucht nicht automatisch eine weitere Finanz-App. Die entscheidende Frage lautet deshalb nicht, ob İşCep viele Bereiche abdeckt, sondern ob diese Kombination zu den eigenen Gewohnheiten passt. In meiner Bewertung ist die App besonders interessant für Menschen, die ihre Bankbeziehung aktiv nutzen und nicht bei jeder Aufgabe auf verschiedene Anwendungen ausweichen möchten.
Worauf ich bei der Entscheidung besonders achten würde
Bei einer Finanz-App zählt für mich zuerst der tägliche Ablauf. Kann ich eine Zahlung erledigen, eine Kartenbewegung prüfen und meine finanzielle Lage verstehen, ohne mich durch unnötige Umwege zu arbeiten? İşCep richtet sich klar an Nutzer, die mehrere Bankthemen mobil erledigen möchten. Die App ist kostenlos erhältlich und für alle Altersgruppen ab null Jahren freigegeben. Das sagt zwar nichts über die persönliche Eignung aus, macht aber deutlich, dass sie als reguläre Alltagsanwendung und nicht als Spezialwerkzeug für eine kleine Nische gedacht ist.
Ein zweites Kriterium ist die Reichweite der Bankbeziehung. Wer nur gelegentlich den Kontostand nachsehen möchte, wird den Umfang von İşCep möglicherweise gar nicht ausschöpfen. Wer dagegen Zahlungen, Kreditkarten, Devisen oder Anlageentscheidungen miteinander verknüpft, profitiert eher davon, dass diese Themen in derselben Umgebung liegen. Besonders praktisch finde ich den Gedanken, vor einer Investitionsentscheidung nicht erst zwischen einer Börsen-App, einer Banking-Anwendung und einem separaten Versicherungsbereich wechseln zu müssen.
Natürlich sollte man bei Finanz-Apps auch die eigene Sprache, den bevorzugten Markt und die Beziehung zur jeweiligen Bank berücksichtigen. İşCep ist die mobile Anwendung der Türkiye İş Bankası A.Ş. Damit ist sie vor allem für Menschen sinnvoll, die diese Bank nutzen oder gezielt deren Finanzangebote mobil verwalten möchten. Für jemanden ohne Verbindung zu dieser Bank wäre die Installation allein kein sinnvoller Ersatz für ein bestehendes Konto. Das ist kein Mangel der App, sondern eine wichtige Entscheidungsschwelle.
Die öffentliche Resonanz ist bemerkenswert: İşCep kommt auf einen Durchschnitt von 4,4 bei rund 989.000 Bewertungen und wurde über zehn Millionen Mal installiert. Ich würde solche Zahlen nicht als Beweis für eine perfekte Bedienung verstehen, aber sie zeigen, dass die Anwendung eine große Nutzerbasis erreicht und im Alltag vieler Menschen eine feste Rolle spielt. Die App ist außerdem bereits seit dem 25. Januar 2011 verfügbar. Diese lange Präsenz spricht für ein Produkt, das nicht nur als kurzfristiger digitaler Zusatz gedacht war.
Der Alltag entscheidet, nicht die Funktionsliste
Ein realistisches Beispiel: Ich stelle mir vor, morgens eine Kartenzahlung vom Vortag zu prüfen, vor einer Reise einen Devisenkurs zu beobachten und anschließend eine anstehende Überweisung zu erledigen. Mit einer rein auf Kontostände reduzierten Anwendung müsste ich für einzelne Themen möglicherweise andere Wege nutzen. İşCep ist gerade dann stark, wenn solche Aufgaben regelmäßig zusammen auftreten. Ich muss nicht jedes Thema isoliert betrachten, sondern kann meine Bankgeschäfte als zusammenhängenden Ablauf organisieren.
Lesenswert vor deiner Entscheidung

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
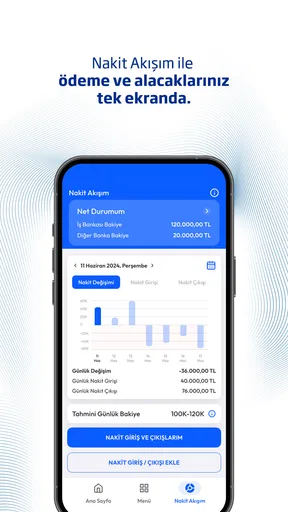
Ein weiterer sinnvoller Anwendungsfall ist die Vorbereitung größerer Ausgaben. Statt nur den Kontostand anzusehen, kann ich Kreditkartenbewegungen, mögliche Kreditangebote und meine geplante Zahlung gemeinsam prüfen. Das ersetzt keine persönliche Finanzplanung, verhindert aber eher, dass eine einzelne Zahl den gesamten Überblick bestimmt. Für mich ist das einer der weniger offensichtlichen Vorteile: Die App kann helfen, Entscheidungen im Kontext zu betrachten, sofern man bereit ist, die verschiedenen Bereiche tatsächlich zu nutzen.
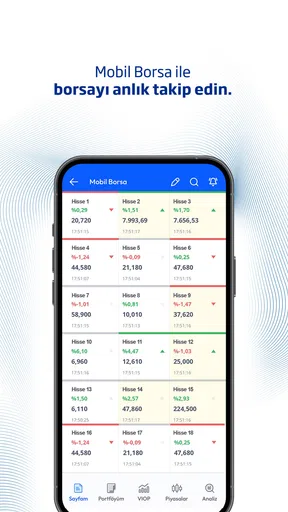
Auch für Menschen mit Interesse an Investitionen kann die Bündelung angenehm sein. İşCep deckt den Bereich mobile Börse und Investitionen ab, ohne dass ich dafür zwingend eine separate Anwendung als ersten Anlaufpunkt brauche. Das bedeutet nicht, dass die App automatisch die beste Wahl für intensive Marktanalyse oder hochspezialisierte Handelsabläufe ist. Für den Zugang zu den eigenen Finanzthemen und eine gelegentliche Beobachtung kann die Nähe zum übrigen Banking jedoch ein echter Pluspunkt sein.
Wo İşCep im Vergleich zu einfachen Banking-Apps gewinnt
Der größte Vorteil liegt für mich in der Breite. Viele Anwendungen sind entweder auf tägliches Banking, auf Kreditkarten oder auf Investments ausgerichtet. İşCep verbindet diese Bereiche mit Devisen, Krediten, Versicherungen und Zahlungen. Dadurch entsteht ein zentraler Zugang zu unterschiedlichen Teilen der eigenen finanziellen Organisation. Wer mehrere dieser Angebote der İş Bankası nutzt, kann dadurch weniger zwischen getrennten Lösungen wechseln.
Diese Bündelung hat auch einen praktischen Nebeneffekt: Finanzentscheidungen werden weniger leicht aus dem Zusammenhang gerissen. Ein Kredit ist nicht nur eine isolierte Anfrage, eine Kreditkarte nicht nur eine Liste von Umsätzen und eine Investition nicht nur ein Kursdiagramm. In einer gemeinsamen Bank-App liegen diese Themen näher beieinander. Ich sehe darin einen Vorteil für Nutzer, die ihre Finanzen nicht ausschließlich über einzelne Transaktionen, sondern über mehrere miteinander verbundene Ziele steuern.
Stark ist die Anwendung außerdem für Menschen, die unterwegs handeln müssen. Eine mobile Börse, Devisenfunktionen und Zahlungsoptionen sind besonders nützlich, wenn man nicht an einen Desktop gebunden sein möchte. Das gilt etwa bei einer Reise, bei kurzfristigen Ausgaben oder beim Prüfen einer Kontobewegung außerhalb der eigenen Wohnung. Ich würde trotzdem nicht jede finanzielle Entscheidung spontan am Smartphone treffen. Die App erleichtert den Zugriff, ersetzt aber nicht automatisch eine ruhige Prüfung der Konsequenzen.
Auch die kostenlose Bereitstellung senkt die Einstiegshürde. Wer bereits Kunde der Bank ist, kann İşCep als naheliegenden mobilen Zugang ausprobieren, ohne für die App selbst einen Kaufpreis einplanen zu müssen. Wichtig ist dabei die Unterscheidung zwischen einer kostenlosen App und möglichen Kosten einzelner Bankprodukte oder Transaktionen. Die Anwendung selbst ist gratis; daraus folgt nicht, dass jede über sie erreichbare Finanzleistung ohne Gebühren oder Bedingungen ist.
Praktische Arbeitsweisen, die ich besonders sinnvoll finde
Ich würde die App nicht nur zum Nachsehen verwenden, sondern als festen Kontrollpunkt für mehrere Routinen. Ein guter Ablauf wäre, Kartentransaktionen regelmäßig zu prüfen, bevor sich kleine Ausgaben über längere Zeit summieren. Danach kann man Zahlungen und geplante Verpflichtungen betrachten und erst anschließend über Kredit, Devisen oder Investitionen nachdenken. Diese Reihenfolge ist unspektakulär, verhindert aber, dass man eine Anlageentscheidung trifft, ohne die kurzfristige Liquidität im Blick zu haben.
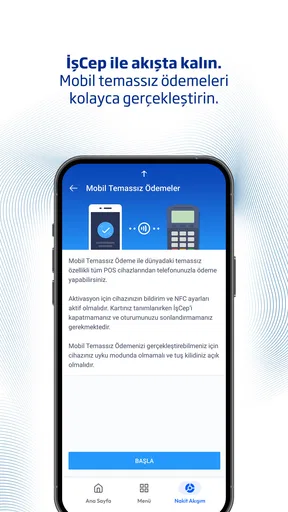
Bei Reisen ist die Verbindung von Devisen, Zahlungen und Karten besonders interessant. Ich kann vor einer Reise die relevanten Währungsbewegungen beobachten, während des Aufenthalts meine Kartentransaktionen kontrollieren und Zahlungen zentral im Blick behalten. Der weniger offensichtliche Vorteil ist hier nicht eine einzelne Funktion, sondern die Möglichkeit, Reiseausgaben und Währungsfragen gemeinsam zu beobachten. Wer dafür sonst mehrere Apps verwendet, könnte den Wechselaufwand reduzieren.
Für Versicherungen würde ich İşCep eher als Verwaltungs- und Zugangsweg betrachten, nicht als Ersatz für eine ausführliche Beratung. Die Einbindung in dieselbe Finanzumgebung kann nützlich sein, wenn man bereits andere Bankthemen dort erledigt. Bei komplexen Absicherungsfragen sollte man sich aber nicht von der bequemen mobilen Oberfläche zu einer vorschnellen Entscheidung verleiten lassen. Die App macht den Zugang einfacher; sie nimmt einem die inhaltliche Prüfung des Produkts nicht ab.
Bei Krediten gilt für mich dasselbe. Die mobile Erreichbarkeit ist praktisch, vor allem wenn man zunächst Informationen sammeln oder eine Finanzierung anstoßen möchte. Trotzdem sollte man Laufzeit, Rückzahlung und die eigene finanzielle Belastbarkeit unabhängig von der Bequemlichkeit der App prüfen. Der konkrete Nutzen von İşCep liegt hier in der Verfügbarkeit des Themas innerhalb des Bankzugangs, nicht darin, dass ein Kredit dadurch automatisch passend wird.
Wann eine andere Kategorie besser passen kann
Eine einfache Banking-App kann die bessere Wahl sein, wenn ich nur Kontostände, Überweisungen und einzelne Kartenzahlungen brauche. In diesem Fall könnte die große Themenbreite von İşCep eher wie zusätzlicher Ballast wirken. Wer selten investiert, keine Devisen benötigt und Versicherungen oder Kredite nicht mobil verwalten möchte, sollte sich fragen, ob die zusätzlichen Bereiche den persönlichen Alltag tatsächlich verbessern.
Für intensive Börsennutzung würde ich außerdem eine spezialisierte Wertpapier-Anwendung als mögliche Alternative betrachten. Sie kann je nach persönlichem Bedarf stärker auf Marktbeobachtung, Analyse oder Handelsabläufe ausgerichtet sein. Ich erfinde hier keine konkreten Vorteile eines bestimmten Wettbewerbers, aber die Kategorie ist klar: Wer das Smartphone hauptsächlich als professionelles Börsenwerkzeug nutzt, hat andere Prioritäten als jemand, der Investments neben seinem normalen Banking verwaltet.
Auch eine reine Devisen-App kann für bestimmte Nutzer passender sein, wenn Währungsumrechnung und internationale Ausgaben den gesamten Anwendungsfall bestimmen. İşCep ist breiter angelegt. Genau das ist seine Stärke für Bankkunden mit mehreren Bedürfnissen, aber möglicherweise nicht die effizienteste Lösung für jemanden, der ausschließlich Wechselkurse beobachten möchte.
Wer bereits bei einer anderen Bank ist und dort mit der mobilen Anwendung zufrieden ist, sollte den Wechsel nicht allein wegen der Funktionsvielfalt beginnen. Eine zusätzliche App führt schnell zu doppelten Kontrollen, getrennten Benachrichtigungen und mehr Aufwand bei der persönlichen Finanzorganisation. İşCep ist keine allgemeine Finanzzentrale für beliebige Banken, sondern der mobile Zugang zur Türkiye İş Bankası A.Ş. Diese Bindung muss zur eigenen Situation passen.
Ein weiterer Punkt ist die mentale Übersicht. Mehr Funktionen bedeuten nicht automatisch mehr Klarheit. Wenn ich Kredite, Versicherungen, Investments, Devisen und Kartentransaktionen in einer App sehe, kann das hilfreich sein, aber auch dazu verleiten, zu häufig zwischen Themen zu springen. Ich würde deshalb nur die Bereiche regelmäßig verwenden, die für die eigene Situation relevant sind, und die übrigen Angebote nicht als Aufforderung verstehen, zusätzliche Finanzprodukte abzuschließen.
Was beim Wechsel zu İşCep tatsächlich Aufwand verursacht
Der größte Umstellungsaufwand entsteht nicht durch die Installation, sondern durch die Veränderung der eigenen Gewohnheiten. Wer bisher eine separate Anwendung für Karten, eine andere für Investments und vielleicht noch einen Browser für Versicherungen verwendet hat, muss zunächst entscheiden, welche Aufgaben künftig über İşCep laufen sollen. Ich würde nicht alles auf einmal umstellen. Sinnvoller ist es, mit dem täglichen Banking zu beginnen und danach nur die Bereiche zu übernehmen, die wirklich regelmäßig gebraucht werden.
Vor dem Wechsel sollte man außerdem die eigenen Zahlungsroutinen aufschreiben: wiederkehrende Überweisungen, Kartenkontrolle, Reiseausgaben und gegebenenfalls Investitionsbeobachtung. So erkennt man schnell, ob die App eine echte Vereinfachung bringt oder nur weitere Möglichkeiten hinzufügt. Besonders hilfreich ist ein kleiner Praxistest über mehrere Alltagssituationen hinweg: eine normale Zahlung, eine Kartenprüfung, eine Währungsfrage und ein Blick auf einen Anlagebereich. Erst danach würde ich entscheiden, ob İşCep dauerhaft mein Hauptzugang werden soll.
Die kostenlose App macht diesen Test leicht, aber bei Finanzprodukten sollte man trotzdem sorgfältig bleiben. Ein Wechsel der mobilen Oberfläche ist etwas anderes als ein Wechsel der Bank. Die Anwendung kann den Zugang zu den Angeboten der İş Bankası bündeln, doch die persönlichen Konten, Karten, Kredite, Versicherungen und Investitionen sollten nicht allein wegen einer komfortablen Oberfläche neu geordnet werden. Ich würde zuerst die App als Bedienweg bewerten und erst danach über größere finanzielle Veränderungen nachdenken.
Für bestehende Kundinnen und Kunden ist die Einstiegshürde vermutlich niedriger, weil die App direkt an die Bankbeziehung anknüpft. Wer bisher kaum mobile Bankgeschäfte erledigt hat, sollte sich dagegen Zeit nehmen, die verschiedenen Bereiche in Ruhe kennenzulernen. Gerade bei Investitionen und Krediten ist es besser, nicht aus Neugier auf jede verfügbare Funktion zu tippen, sondern die Anwendung gezielt für konkrete Aufgaben einzusetzen.
Meine Empfehlung für unterschiedliche Nutzergruppen
Ich empfehle İşCep besonders denjenigen, die Kundinnen oder Kunden der Türkiye İş Bankası A.Ş. sind und mehr als nur den Kontostand mobil verwalten möchten. Wenn Zahlungen, Kreditkarten, Devisen, Kredite, Versicherungen und Investitionen regelmäßig zu meinem Finanzalltag gehören, ist die zentrale Struktur überzeugend. Der große Nutzen liegt weniger in einer einzelnen spektakulären Funktion als in der Verbindung vieler Aufgaben innerhalb eines Bankzugangs.
Auch für gelegentliche Anleger kann die App gut passen. Sie bietet einen näheren Zusammenhang zwischen normalem Banking und Investitionen, ohne dass man für jede Beobachtung zwingend eine separate Lösung öffnen muss. Ich würde sie allerdings nicht automatisch als erste Wahl für Nutzer empfehlen, die ausschließlich tiefgehende Börsenanalyse oder besonders spezialisierte Handelswerkzeuge suchen. In diesem Fall ist eine Anwendung aus der Kategorie Wertpapierhandel wahrscheinlich die passendere Ergänzung.
Überspringen würde ich İşCep, wenn ich keine Beziehung zur İş Bankası habe, meine bestehende Banking-App alle wichtigen Aufgaben zuverlässig abdeckt oder ich bewusst eine minimalistische Oberfläche suche. Die hohe Verbreitung und der gute Durchschnittswert ändern nichts daran, dass eine App zur eigenen Bank und zum eigenen Finanzverhalten passen muss. Eine große Nutzerbasis ist ein hilfreiches Signal, aber kein Ersatz für persönliche Anforderungen.
Mein abschließendes Urteil fällt deshalb klar, aber nicht pauschal aus: İşCep ist eine starke mobile Finanzzentrale für aktive Kundinnen und Kunden der Türkiye İş Bankası A.Ş. Die kostenlose App verbindet alltägliches Banking mit Börse, Devisen, Krediten, Investitionen, Versicherungen und Kreditkarten in einer Weise, die vor allem bei mehreren parallelen Finanzthemen Zeit sparen kann. Wer dagegen nur ein schlankes Konto-Tool oder eine hochspezialisierte Börsenplattform sucht, findet in einer anderen Kategorie wahrscheinlich die passendere Lösung.
Ich würde die Anwendung zunächst mit den zwei oder drei Aufgaben testen, die im eigenen Alltag am häufigsten vorkommen. Wenn dadurch weniger Wechsel zwischen verschiedenen Zugängen nötig sind und die zusätzlichen Bereiche den Überblick verbessern, lohnt sich İşCep als dauerhafter Begleiter. Wenn die breite Auswahl eher ablenkt, ist eine einfachere Alternative vernünftiger. Genau darin liegt für mich die faire Entscheidung: Nicht die Anzahl der Funktionen sollte den Ausschlag geben, sondern ob die App meine tatsächlichen Finanzwege einfacher, kontrollierter und nachvollziehbarer macht.
Vorteile
- Viele Bankgeschäfte lassen sich bequem rund um die Uhr erledigen.
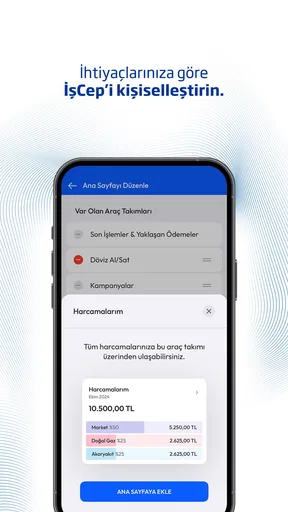
- Übersichtliche Anzeige von Konten
- Karten und Transaktionen.
- Mobile Überweisungen und Rechnungszahlungen sparen Zeit.
- Börsenkurse und Finanzinformationen direkt in der App verfügbar.
- Zusätzliche Sicherheitsfunktionen schützen den Zugang und Transaktionen.
Nachteile
- Für die Nutzung ist in der Regel ein Konto bei İş Bankası erforderlich.
- Einige Funktionen können nur für Kunden in der Türkei verfügbar sein.
- Die App benötigt für viele Vorgänge eine stabile Internetverbindung.
- Bei Wartungen oder technischen Problemen können Dienste vorübergehend ausfallen.
- Nicht alle Menüs und Informationen sind möglicherweise vollständig auf Deutsch verfügbar.
Häufig gestellte Fragen zu İşCep: Bankacılık & Finans
Was ist İşCep: Bankacılık & Finans und welche Funktionen bietet die App?
İşCep ist die mobile Banking-App der Türkiye İş Bankası. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Geld überweisen, Rechnungen bezahlen, Karten verwalten und bestimmte Bankprodukte nutzen. Je nach Kundentyp, Land und freigeschalteten Diensten können die verfügbaren Funktionen unterschiedlich ausfallen. Die App richtet sich hauptsächlich an Kunden der İş Bankası.
Kann ich İşCep auch ohne ein Konto bei der Türkiye İş Bankası verwenden?
Die wichtigsten Banking-Funktionen von İşCep setzen in der Regel ein Konto oder eine bestehende Kundenbeziehung bei der Türkiye İş Bankası voraus. Ohne Bankkonto kann die App möglicherweise nur für allgemeine Informationen oder bestimmte eingeschränkte Angebote genutzt werden. Für die Registrierung werden üblicherweise persönliche Daten, eine Kundennummer oder Karteninformationen sowie eine bestätigte Mobiltelefonnummer benötigt.
Ist die Nutzung von İşCep sicher und welche Sicherheitsmaßnahmen gibt es?
İşCep verwendet übliche Sicherheitsmechanismen für Mobile Banking, darunter Anmeldeverfahren, Gerätebestätigung und je nach Gerät biometrische Authentifizierung wie Fingerabdruck oder Gesichtserkennung. Trotzdem sollten Nutzer die App ausschließlich aus offiziellen App-Stores installieren, ihr Betriebssystem aktuell halten und niemals Passwörter, Einmalcodes oder Karteninformationen weitergeben. Bei Verlust des Smartphones sollte der Bankkontakt umgehend informiert werden.
Fallen für Überweisungen, Kartenzahlungen oder andere Funktionen Gebühren an?
Die App selbst kann möglicherweise kostenlos heruntergeladen werden, daraus folgt jedoch nicht, dass alle darüber ausgeführten Bankgeschäfte gebührenfrei sind. Kosten können beispielsweise bei bestimmten Überweisungen, internationalen Transaktionen, Fremdwährungsumrechnungen, Bargeldabhebungen oder zusätzlichen Bankprodukten entstehen. Die konkreten Gebühren hängen vom Kontomodell und der jeweiligen Transaktion ab und sollten vor der Bestätigung geprüft werden.
Was kann ich tun, wenn die Anmeldung nicht funktioniert oder İşCep technische Probleme macht?
Bei Problemen sollten Nutzer zunächst eine stabile Internetverbindung prüfen und sicherstellen, dass die aktuellste App-Version installiert ist. Auch ein Neustart des Geräts oder eine erneute Anmeldung kann helfen. Falls die Mobiltelefonnummer geändert wurde, die SMS-Bestätigung ausbleibt oder das Konto gesperrt ist, reicht eine lokale Fehlerbehebung oft nicht aus. In solchen Fällen sollte der offizielle İş-Bank-Kundendienst oder eine Filiale kontaktiert werden.


